Eine gute Altersvorsorge beginnt nicht mit der Frage „ETF oder Rentenversicherung?“, sondern mit Deiner persönlichen Ausgangslage: Wie hoch ist Deine voraussichtliche gesetzliche Rente? Welche Ausgaben möchtest Du im Alter decken? Welche Verträge, Rücklagen oder Immobilien sind bereits vorhanden? Erst danach lässt sich sinnvoll beurteilen, ob ETF-Sparplan, bAV, Rürup, Altersvorsorgedepot, private Rentenversicherung oder eine Kombination daraus für Dich geeignet sein kann.
✅ Rentenlücke realistisch einschätzen
✅ Bestehende Verträge auf Kosten und Nutzen prüfen
✅ Vorsorgeformen verständlich vergleichen
✅ Strategie entwickeln statt Einzelprodukt verkaufen
Kapitalanlagen und fondsgebundene Vorsorgelösungen sind mit Risiken verbunden. Die passende Altersvorsorge hängt von Deiner persönlichen Situation ab und sollte regelmäßig überprüft werden.
Altersvorsorge bedeutet nicht, ein einzelnes Produkt auszuwählen. Entscheidend ist eine Strategie, die zu Deiner Lebenssituation passt. Dazu gehören Deine gesetzliche Rente, bestehende Verträge, mögliche Arbeitgeberleistungen, private Geldanlagen und Deine persönliche Risikobereitschaft.
Wichtig ist vor allem: Es gibt nicht die eine beste Altersvorsorge für alle. Für manche kann ein ETF-Sparplan sinnvoll sein, für andere eine betriebliche Altersvorsorge, eine Rürup-Rente, eine ETF-Rentenversicherung oder eine Kombination verschiedener Bausteine.
Besonders wichtig sind diese Punkte:
✔️ Wie groß ist Deine voraussichtliche Rentenlücke?
✔️ Wie lange hast Du noch bis zum Ruhestand?
✔️ Wie flexibel soll Deine Altersvorsorge bleiben?
✔️ Welche Kosten, Steuern und Förderungen spielen eine Rolle?
✔️ Wie viel Risiko kannst und möchtest Du tragen?
👉 Eine gute Altersvorsorge beginnt deshalb immer mit einer Analyse Deiner persönlichen Ausgangslage. Wenn Du unsicher bist, kannst Du Deine Altersvorsorge unabhängig prüfen lassen.
Bevor Du Dich für eine Form der Altersvorsorge entscheidest, solltest Du Deine Rentenlücke kennen. Sie zeigt, wie groß der Unterschied zwischen Deinem gewünschten Einkommen im Ruhestand und Deinen voraussichtlichen sicheren Einnahmen ist.
Zur Berechnung gehören vor allem drei Fragen:
-
Wie viel Geld brauchst Du im Ruhestand?
Dazu zählen Lebenshaltungskosten, Miete oder Immobilie, Krankenversicherung, Reisen, Freizeit, Rücklagen und mögliche Pflegekosten.
-
Wie hoch wird Deine gesetzliche Rente voraussichtlich sein?
Ein erster Anhaltspunkt ist Deine Renteninformation. Sie zeigt, welche Ansprüche Du bisher erworben hast und welche Rente unter bestimmten Annahmen möglich wäre.
-
Welche weiteren Einnahmen und Vermögenswerte hast Du bereits?
Dazu gehören bestehende Rentenversicherungen, betriebliche Altersvorsorge, ETF-Depots, Immobilien, Ersparnisse oder andere Einkommensquellen.
Erst wenn diese Punkte klar sind, lässt sich einschätzen, wie viel Du zusätzlich vorsorgen solltest und welche Vorsorgeform zu Deiner Situation passen kann. Wenn Du Deine Lücke genauer prüfen möchtest, findest Du hier mehr zur Ruhestandsplanung oder kannst direkt eine Altersvorsorge-Beratung anfragen.
Die Altersvorsorge in Deutschland besteht aus mehreren Bausteinen. Die gesetzliche Rente bildet für viele Menschen die Grundlage, reicht aber häufig nicht aus, um den bisherigen Lebensstandard im Ruhestand vollständig zu sichern. Deshalb ist zusätzliche Vorsorge wichtig.
Grundsätzlich unterscheidet man drei Bereiche: gesetzliche Altersvorsorge, betriebliche Altersvorsorge und private Altersvorsorge. Einen offiziellen Überblick bietet das Bundesministerium für Arbeit und Soziales.
Gesetzliche Altersvorsorge
Dazu gehört vor allem die gesetzliche Rentenversicherung. Sie ist für viele Arbeitnehmer die Basis der späteren Rente. Deine persönlichen Ansprüche kannst Du unter anderem über die Renteninformation der Deutschen Rentenversicherung nachvollziehen.
Private Altersvorsorge
Hierzu zählen zum Beispiel ETF-Sparpläne, private Rentenversicherungen, Rürup-Rente, Riester-Verträge, Immobilien oder andere langfristige Vermögensbausteine. Welche Kombination sinnvoll ist, hängt von Deiner Rentenlücke, Deinem Einkommen, Deiner Steuerlast und Deinem Anlagehorizont ab. Mehr dazu findest Du in unserer Rentenplanung.
Die beste Altersvorsorge mit 20, 30, 40 oder 50 Jahren sieht nicht für jeden gleich aus. Denn mit zunehmendem Alter verändern sich nicht nur die verbleibende Zeit bis zur Rente, sondern auch Dein Einkommen, Deine finanziellen Verpflichtungen und die Möglichkeiten, vorhandenes Vermögen aufzubauen oder zu nutzen.
Während in jungen Jahren vor allem Flexibilität und ein langfristiger Vermögensaufbau wichtig sind, gewinnen später die Überprüfung bestehender Verträge, die Berechnung der Rentenlücke und die Planung des tatsächlichen Ruhestandseinkommens an Bedeutung.
Entscheidend ist deshalb nicht allein Dein Alter, sondern welche finanziellen Ziele Du erreichen möchtest und welche Vorsorgebausteine bereits vorhanden sind.
Altersvorsorge ab 20: Früh anfangen und flexibel Vermögen aufbauen
Wer mit Anfang 20 in die Altersvorsorge einsteigt, hat einen entscheidenden Vorteil: einen langen Anlagehorizont. Auch vergleichsweise kleine, regelmäßige Sparbeträge können über mehrere Jahrzehnte zu einem beachtlichen Vermögen anwachsen.
In dieser Lebensphase ist allerdings Flexibilität besonders wichtig. Berufseinstieg, Weiterbildung, Familiengründung oder ein späterer Immobilienwunsch können Deine finanziellen Möglichkeiten erheblich verändern.
Ein breit gestreuter ETF-Sparplan kann deshalb ein geeigneter Baustein sein, sofern Du die damit verbundenen Wertschwankungen tragen kannst. Ebenso lohnt es sich, mögliche Arbeitgeberleistungen und staatliche Förderungen zu prüfen.
Worauf Du mit 20 besonders achten solltest:
👉 Zunächst ausreichend finanzielle Rücklagen aufbauen.
👉 Frühzeitig mit einer langfristig tragbaren Sparrate beginnen.
👉 Auf niedrige Kosten und flexible Sparmöglichkeiten achten.
👉 Langfristige Vertragsbindungen nur eingehen, wenn sie zu Deiner Lebensplanung passen.
Unser Tipp: Beginne lieber mit einer realistischen Sparrate, die Du dauerhaft durchhalten und später erhöhen kannst, statt Dich frühzeitig finanziell zu stark festzulegen.
Altersvorsorge ab 30: Familie, Immobilie und Rentenlücke gemeinsam planen
Mit Anfang 30 verändert sich bei vielen Menschen die finanzielle Situation. Das Einkommen steigt, Familiengründung und Immobilienerwerb werden konkreter und häufig bestehen bereits erste Vorsorgeverträge oder ein ETF-Depot.
Jetzt geht es darum, diese unterschiedlichen finanziellen Ziele aufeinander abzustimmen. Denn ein Immobilienkredit, bestehende Versicherungen und zusätzliche ETF-Sparraten müssen langfristig finanzierbar bleiben.
Besonders sinnvoll ist eine erste umfassende Rentenlückenberechnung. Dabei werden Deine voraussichtlichen gesetzlichen oder berufsständischen Rentenansprüche, mögliche Beamtenpensionen, bestehende Vorsorgeverträge und das vorhandene Vermögen gemeinsam betrachtet.
Worauf Du mit 30 besonders achten solltest:
👉 Die voraussichtliche Versorgungslücke erstmals systematisch berechnen.
👉 Bestehende Vorsorgeverträge auf Kosten, Leistungen und Flexibilität prüfen.
👉 ETF-Sparpläne, betriebliche Altersvorsorge und weitere Möglichkeiten wirtschaftlich vergleichen.
👉 Den Immobilienwunsch in die langfristige Finanzplanung einbeziehen.
Aus unserer Beratungspraxis: Bei einem Ehepaar Anfang 30 haben wir Rentenansprüche, vorhandene Vorsorgeverträge, ETF-Depot und Immobilienmöglichkeiten gemeinsam analysiert. Daraus entstand eine individuelle Strategie aus Kapitalanlage, vermieteter Immobilie und ergänzender Altersvorsorge.
Altersvorsorge ab 40: Bestehende Verträge optimieren und die Rentenlücke gezielt schließen
Mit 40 Jahren verbleiben bis zum geplanten Rentenbeginn häufig noch mehr als zwei Jahrzehnte. Das bietet weiterhin erhebliche Möglichkeiten zum Vermögensaufbau. Gleichzeitig gewinnt die wirtschaftliche Qualität Deiner bisherigen Altersvorsorge an Bedeutung.
Vielleicht besitzt Du bereits mehrere Rentenversicherungen, eine betriebliche Altersvorsorge, ein Wertpapierdepot oder eine Immobilie. Entscheidend ist jetzt, ob diese Bausteine tatsächlich zu Deinem gewünschten Ruhestand passen.
Eine systematische Bestandsanalyse kann zeigen, welche Verträge sinnvoll sind, wo unnötige Kosten entstehen und ob Deine bisherige Sparrate ausreicht. Dabei sollten auch Garantien, Rentenfaktoren, steuerliche Besonderheiten und mögliche Nachteile einer Vertragskündigung berücksichtigt werden.
Worauf Du mit 40 besonders achten solltest:
👉 Deine Rentenlücke unter Berücksichtigung der Inflation konkret berechnen.
👉 Bestehende Verträge und neue Vorsorgeangebote kritisch vergleichen.
👉 Sparraten und Vermögensaufbau an Deinen tatsächlichen Kapitalbedarf anpassen.
👉 Steuerliche Vorteile nicht isoliert, sondern gemeinsam mit Kosten und späteren Nettoleistungen bewerten.
Unser Tipp: Schließe nicht vorschnell zusätzliche Altersvorsorgeverträge ab. Häufig lohnt es sich zunächst, die Wirtschaftlichkeit Deiner vorhandenen Vorsorge zu überprüfen und diese gezielt zu optimieren.
Altersvorsorge ab 50: Den Ruhestand konkret vorbereiten
Ab 50 rückt die Frage stärker in den Vordergrund, wie viel Geld zum geplanten Rentenbeginn tatsächlich zur Verfügung stehen wird. Die verbleibende Ansparzeit wird kürzer und größere finanzielle Fehlentscheidungen lassen sich häufig schwerer ausgleichen.
Deshalb solltest Du jetzt nicht mehr nur den langfristigen Vermögensaufbau betrachten, sondern auch den späteren Kapitalbedarf, die Auszahlungsphase und die Risiken Deiner bestehenden Geldanlagen.
Wie hoch werden Deine gesetzlichen und privaten Renten voraussichtlich sein? Welche zusätzlichen Einnahmen entstehen aus Vermögen oder Immobilien? Welche Steuern und Krankenversicherungsbeiträge fallen später an? Und wie viel Kapital muss für regelmäßige Entnahmen verfügbar bleiben?
Worauf Du mit 50 besonders achten solltest:
👉 Den gewünschten Rentenbeginn und den tatsächlichen Versorgungsbedarf ermitteln.
👉 Rentenansprüche, Vertragsleistungen und vorhandenes Vermögen zusammenführen.
👉 Anlagerisiken und notwendige Liquiditätsreserven überprüfen.
👉 Steuerliche Auswirkungen und mögliche Entnahmestrategien rechtzeitig planen.
Eine professionelle Ruhestandsplanung kann Dir helfen, Deinen Vermögensaufbau und die spätere Nutzung Deines Kapitals aufeinander abzustimmen.
Unser Tipp: Mit 50 ist es nicht grundsätzlich zu spät für zusätzliche Altersvorsorge. Allerdings wird eine realistische Berechnung des noch erreichbaren Vorsorgeziels wichtiger als eine pauschale Empfehlung für einzelne Finanzprodukte.
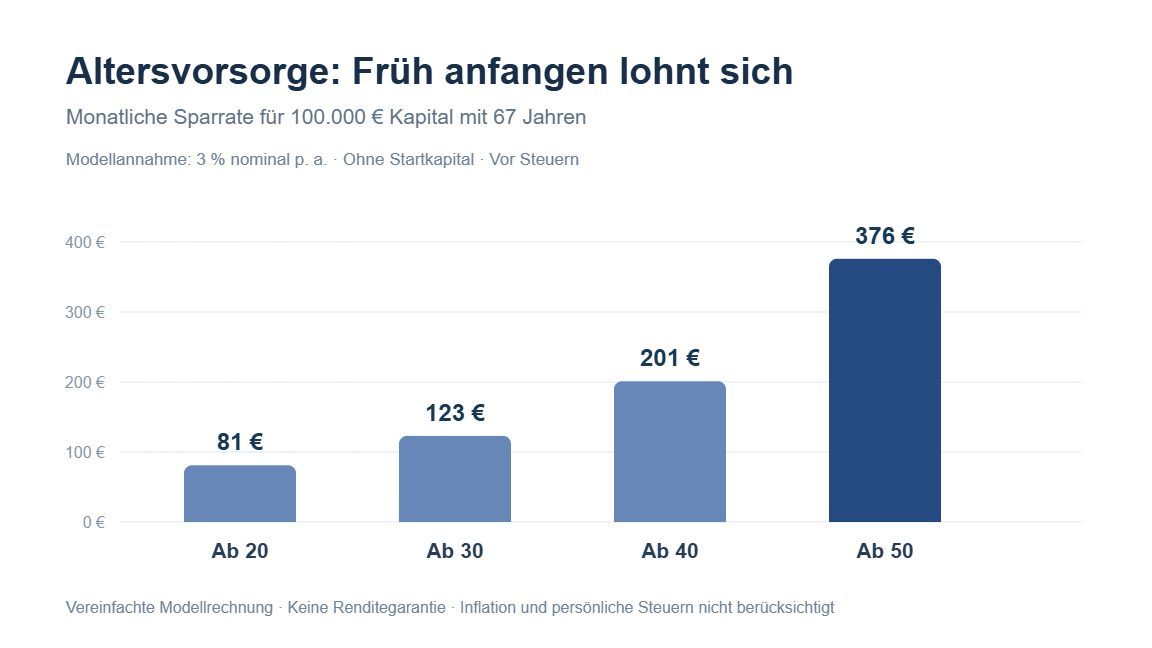
Rechenbeispiel: Wie verändert sich die notwendige Sparrate mit dem Alter?
Ein früher Vorsorgebeginn kann die monatliche finanzielle Belastung erheblich reduzieren. Wie groß der Unterschied sein kann, verdeutlicht die folgende vereinfachte Modellrechnung.
Angenommen, Du möchtest bis zum 67. Lebensjahr zusätzlich 100.000 Euro Kapital ansparen. Du beginnst ohne Startkapital, sparst jeden Monat einen gleichbleibenden Betrag und erzielst rechnerisch eine nominale Rendite von 3 % pro Jahr nach angenommenen Anlagekosten, aber vor Steuern.
Wer erst mit 50 statt mit 30 Jahren beginnt, müsste unter diesen Annahmen monatlich ungefähr das Dreifache sparen, um dasselbe nominale Kapitalziel zu erreichen.
Wichtig: Die Berechnung unterstellt eine gleichmäßige rechnerische Verzinsung mit monatlichem Zinssatz von 3 % / 12 und monatliche Einzahlungen am Monatsende. Sie berücksichtigt keine Inflation, persönlichen Steuern oder bereits vorhandenen Rentenansprüche. Die tatsächliche Wertentwicklung einer Kapitalanlage kann erheblich abweichen. Auch die spätere Kaufkraft der 100.000 Euro ist abhängig von der Inflation. Das Kapitalziel ist daher nicht mit einer bestimmten lebenslangen Nettorente gleichzusetzen.
Unabhängig davon, ob Du mit 20 erstmals für die Rente sparst oder mit 50 Deine bestehende Altersvorsorge überprüfen möchtest: Eine gute Strategie beginnt mit einer realistischen Einschätzung Deiner finanziellen Ausgangssituation.
Erst wenn Dein späterer Versorgungsbedarf und Deine vorhandenen Renten- und Vermögensansprüche bekannt sind, lässt sich beurteilen, welche zusätzlichen Maßnahmen tatsächlich sinnvoll sind.
Mit unserer unabhängigen Altersvorsorgeberatung analysieren wir Deine bestehende Vorsorge, berechnen Deine voraussichtliche Rentenlücke und vergleichen geeignete Vorsorgestrategien anhand nachvollziehbarer wirtschaftlicher Annahmen.
| Vorsorgeform | Geeignet für | Vorteile | Nachteile/Risiken | Wann prüfen? |
|---|---|---|---|---|
| ETF-Sparplan | flexible private Vorsorge | günstig, transparent, hohe Flexibilität | Wertschwankungen, keine garantierte Rente, keine staatliche Förderung | bei langer Laufzeit und Risikobereitschaft |
| Altersvorsorgedepot | kapitalmarktorientierte geförderte Altersvorsorge | staatliche Förderung, ETF-/Fonds-orientiert, keine starren Garantievorgaben | voraussichtlich erst ab 2027 verfügbar, Kapitalmarktrisiko, genaue Produktkosten und Anbieterqualität prüfen | sobald Produkte verfügbar sind oder bei Riester-/Vorsorge-Neuplanung |
| Betriebliche Altersvorsorge | Angestellte | Arbeitgeberzuschuss, Steuer- und Sozialversicherungseffekte in der Ansparphase | eingeschränkte Flexibilität, nachgelagerte Besteuerung, mögliche Krankenversicherungsbeiträge im Alter | besonders bei hohem Arbeitgeberzuschuss |
| Rürup-Rente / Basisrente | Selbstständige, Gutverdiener | steuerlich interessant, lebenslange Rentenzahlung | kaum flexibel, keine freie Kapitalauszahlung, abhängig von Kosten und Rentenfaktor | bei hoher Steuerlast und langfristiger Planung |
| Private Rentenversicherung | Menschen mit Wunsch nach lebenslanger Rente | Rentenoption, planbare Auszahlung, steuerliche Besonderheiten | Kosten, Rentenfaktor und Flexibilität genau prüfen | wenn Absicherung einer lebenslangen Rente wichtig ist |
| Riester-Rente | Familien, Zulagenberechtigte, Bestandskunden | Zulagen und Steuervorteile möglich | oft komplex, teils hohe Kosten, geringe Flexibilität | vor allem zur Prüfung bestehender Verträge |
| Immobilie | langfristiger Vermögensbaustein | mietfreies Wohnen möglich, Sachwert, Inflationsschutz | Klumpenrisiko, Instandhaltung, Zins- und Finanzierungsrisiko | bei stabiler Finanzierung und langfristigem Wohnplan |
Das Altersvorsorgedepot (AVD) ist ein neuer Ansatz innerhalb der geförderten privaten Altersvorsorge. Es soll kapitalmarktorientiertes Sparen, zum Beispiel über Fonds oder ETFs, mit staatlicher Förderung verbinden. Anders als klassische Garantieprodukte soll es ohne starre Garantievorgaben auskommen. Dadurch entstehen höhere Renditechancen, aber auch Wertschwankungen und Kapitalmarktrisiken. Welche Anbieter, Kostenmodelle und Anlageoptionen langfristig überzeugen, sollte deshalb genau geprüft werden.
Eine gute Altersvorsorge beginnt mit einem klaren Überblick. Deshalb prüfen wir nicht nur einzelne Produkte, sondern Deine gesamte finanzielle Ausgangslage: gesetzliche Rentenansprüche, bestehende Verträge, Depot, Immobilien, Rücklagen, Einkommen, Steuersituation und Deine Ziele für den Ruhestand.
Im ersten Schritt analysieren wir, wie groß Deine voraussichtliche Rentenlücke ist. Danach schauen wir, welche Vorsorgebausteine bereits vorhanden sind und ob sie noch zu Deiner Lebensphase passen. Dabei prüfen wir unter anderem Kosten, Flexibilität, steuerliche Effekte, Risiken, Fördermöglichkeiten und die Qualität bestehender Verträge.
Auch wenn Dir bereits ein konkretes Angebot vorliegt, unterstützen wir Dich mit einer unabhängigen Zweitmeinung. Bei bestehenden Verträgen kann zusätzlich eine Versicherungsanalyse sinnvoll sein, um Kosten, Leistungen, Bedingungen und mögliche Lücken besser einzuordnen.
Auf dieser Basis erhältst Du eine fundierte Einschätzung, welche Struktur für Dich sinnvoll sein kann. Das kann ein ETF-Sparplan sein, eine betriebliche Altersvorsorge, eine Rürup-Rente, eine private Rentenversicherung, ein Altersvorsorgedepot oder eine Kombination verschiedener Bausteine. Entscheidend ist nicht das einzelne Produkt, sondern eine Strategie, die zu Deinem Bedarf, Deinem Anlagehorizont und Deiner Risikobereitschaft passt.
So bekommst Du eine klare Grundlage, um Deine Altersvorsorge gezielt zu verbessern, bestehende Lösungen kritisch zu hinterfragen und neue Angebote besser einzuordnen.
Unsere Beratung erfolgt transparent und unabhängig. Mehr dazu findest Du auf unserer Seite zur Honorarberatung.

Über den Autor
André Perko, Diplom-Kaufmann
Geschäftsführer / Honorar-Finanzanlagenberater §34h / Finanzplaner bei FINANCEDOOR GmbH
André Perko unterstützt seit 26 Jahren Menschen in Deutschland dabei, ihre Altersvorsorge strukturiert zu planen, bestehende Verträge kritisch zu prüfen und finanzielle Entscheidungen besser einzuordnen. Im Mittelpunkt seiner Arbeit stehen keine pauschalen Produktempfehlungen, sondern die persönliche Ausgangslage: gesetzliche Rentenansprüche, bestehende Vorsorgeverträge, Einkommen, Steuersituation, Risikobereitschaft, Anlagehorizont und gewünschter Lebensstandard im Ruhestand.
Seine fachlichen Schwerpunkte liegen in der privaten Altersvorsorge, der Ruhestandsplanung, der Analyse von Renten- und Versicherungsverträgen sowie dem Vergleich von ETF-basierten Vorsorgelösungen, betrieblicher Altersvorsorge, Rürup-Rente, Riester-Renten, Altersvorsorgedepot-Verträgen und privaten Rentenversicherungen. Ziel ist es, komplexe Finanzthemen verständlich aufzubereiten und Mandanten dabei zu helfen, Chancen, Kosten, steuerliche Effekte und Risiken realistisch einzuschätzen.
Die Inhalte auf dieser Seite wurden mit dem Anspruch erstellt, Orientierung zu geben und typische Fragen zur Altersvorsorge verständlich zu beantworten. Sie ersetzen keine individuelle Finanz-, Steuer- oder Rechtsberatung. Welche Form der Altersvorsorge für Dich geeignet ist, hängt immer von Deiner persönlichen Situation ab und sollte im Rahmen einer individuellen Analyse geprüft werden.
Schwerpunkte: Altersvorsorge, Rentenlückenanalyse, Ruhestandsplanung, Vertragsprüfung, ETF- und Versicherungslösungen
Beratungserfahrung: 26 Jahre Erfahrung in Finanzberatung und Vorsorgeplanung
Qualifikation/Zulassung: Honorar-Finanzanlagenberater nach § 34h GewO / Versicherungsmakler nach § 34d GewO / Immobiliardarlehensvermittler §34i GewO
Beratungsansatz: unabhängig, transparent und auf die persönliche Lebenssituation ausgerichtet
Zuletzt aktualisiert: 18. Oktober 2026
Fachlich geprüft von: André Perko, Seniorberater

