
Ein Versicherungsmakler erhält je nach Versicherungsart unterschiedlich hohe Provisionen (Courtagen). Bei Lebens-, Renten- und Berufsunfähigkeitsversicherungen wird häufig ein Prozentsatz der Beitragssumme vergütet, bei privaten Krankenversicherungen mehrere Monatsbeiträge und bei Sachversicherungen meist ein Anteil der Jahresprämie. Die Provision zahlt formal der Versicherer; wirtschaftlich ist sie in der Regel in der Versicherungsprämie beziehungsweise den Produktkosten einkalkuliert.
💡 Erfahre welche Unterschiede es zwischen Abschlussprovision, Bestandsprovision und Honorarberatung gibt.
Versicherungsmakler Provision auf einen Blick
❓ Wer zahlt die Provision? In der Regel der Versicherer
❓ Zahlt der Kunde trotzdem mit? Ja, Provisionen können in Beitrag bzw. Produktkosten einkalkuliert sein
❓ Wie hoch ist sie? Je nach Sparte unterschiedlich
❓ Gibt es laufende Provisionen? Bei vielen Verträgen ja
❓ Ist ein Makler an einen Versicherer gebunden? Nein, Versicherungsmakler handeln grundsätzlich auf Kundenseite
Die Courtage wird in der Regel vom Versicherungsunternehmen an den Makler gezahlt. Der Kunde erhält also normalerweise keine separate Provisionsrechnung.
Wirtschaftlich ist die Vergütung jedoch häufig in den Versicherungsbeitrag oder die Produktkosten einkalkuliert. Deshalb sollte man nicht sagen, die Beratung sei „kostenlos“ – treffender ist, dass die Vergütung indirekt über das Produkt erfolgt.
👉 Die Provision zahlt zwar der Versicherer, wirtschaftlich finanzierst Du sie als Kunde mit.
Rechtlicher Hinweis: Versicherungsvermittler müssen Kunden unter anderem darüber informieren, welche Art der Vergütung sie erhalten und ob diese direkt vom Kunden gezahlt wird oder als Provision beziehungsweise sonstige Vergütung in der Versicherungsprämie enthalten ist (§ 15 VersVermV).
Wie hoch die Provision eines Versicherungsmaklers ausfällt, hängt vor allem von der Versicherungsart und der jeweiligen Vergütungsvereinbarung ab. Die folgende Tabelle zeigt typische Berechnungsgrundlagen und Größenordnungen, ersetzt aber keine Auskunft zur tatsächlich vereinbarten Vergütung im konkreten Tarif.
| Versicherungsart | Typische Berechnungsbasis | Provision (AP) /Abschlussvergütung | Beispiel | Provision (BP) /Laufende Vergütung |
|---|---|---|---|---|
| Krankenversicherung (PKV): Voll- und Zusatzversicherung | Monatsbeitrag | 6-9 Monatsbeiträge | 800 € Monatsbeitrag | 1-2 % Beitrag |
| Berufsunfähigkeitsversicherung: BU und BUZ | Beitragssumme | 2,5-5,0 % Beitragssumme | 200 € x 12 Monate x 20 Jahre | 1-2 % Beitrag |
| Lebens- und Rentenversicherung in der Altersvorsorge | Beitragssumme | 3-5 % der Beitragssumme | 1-2 % Beitrag | |
| Sachversicherung: Haftpflicht, Hausrat, Wohngebäude, Rechtsschutz und KFZ-Versicherung | Jahresbeitrag | nichts | 225 € Jahresbeitrag | 15-30 % der Jahresprämie |
Wie viel ein Versicherungsmakler pro Vertrag verdient, hängt von mehreren Faktoren ab – insbesondere von der Art der Versicherung, der Beitragshöhe und der Vertragslaufzeit. In der Regel erhält der Makler eine Abschlussprovision (AP), die als Prozentsatz der gesamten Beitragssumme berechnet wird.
Ein Beispiel aus der Lebensversicherung:
Beträgt der monatliche Beitrag 150 Euro und läuft der Vertrag 20 Jahre, ergibt sich eine Beitragssumme von 36.000 Euro (150 € × 12 Monate × 20 Jahre). Bei einem Provisionssatz von 2,5 % erhält der Versicherungsmakler eine Abschlussprovision von 900 Euro.
Zusätzlich können Versicherungsmakler bei vielen Versicherungen eine laufende Bestandsprovision (BP) erhalten. Diese wird während der Vertragslaufzeit gezahlt und dient als Vergütung für Beratung, Vertragsbetreuung und Unterstützung im Leistungsfall.
⚠️ Wichtig: Die genaue Höhe der Provision kann je nach Versicherungsart, Anbieter und Vertragsmodell unterschiedlich ausfallen.
Beispiel für die Ermittlung einer Provision in der privaten Krankenversicherung (PKV)
Bei der privaten Krankenversicherung wird die Provision häufig auf Basis der Monatsbeiträge berechnet. Üblich ist eine Abschlussprovision von mehreren Monatsbeiträgen.
Ein Beispiel:
Der monatliche Beitrag für eine private Krankenversicherung inklusive Pflegepflichtversicherung beträgt 500 Euro. Wenn der Provisionssatz 6 Monatsbeiträge beträgt, ergibt sich folgende Rechnung:
500 Euro × 6 Monatsbeiträge = 3.000 Euro Provision für den Vermittler
Diese Abschlussprovision erhält der Makler als Vergütung für Beratung, Vermittlung und Unterstützung beim Vertragsabschluss. Zusätzlich kann während der Vertragslaufzeit eine laufende Bestandsprovision gezahlt werden, die der Betreuung des Kunden und der Verwaltung des Vertrags dient.

Können Provisionen Interessenkonflikte erzeugen?
Ja, provisionsabhängige Vergütung kann grundsätzlich wirtschaftliche Anreize erzeugen. Bei beitragsabhängigen Vergütungen kann beispielsweise ein höherer Beitrag zu einer höheren Vergütung führen.
Das bedeutet nicht automatisch, dass eine Empfehlung ungeeignet ist. Entscheidend ist deshalb, dass Produktauswahl, Beratungsgrundlage, Kosten und Vergütung transparent nachvollziehbar sind.
So lösen wir das bei FINANCEDOOR:
Unsere Versicherungsmakler erklären vor der Vermittlung, wie sie vergütet werden und welche Kosten im Produkt entstehen.
Ein Versicherungsmakler ist nicht von einem bestimmten Versicherer mit der Vermittlung betraut. Seine Beratungsgrundlage richtet sich grundsätzlich nach § 60 VVG. Mehr dazu erklären wir im Ratgeber zum Maklermandat.
Eine Alternative zur provisionsbasierten Beratung ist die Honorarberatung. Dabei bezahlt der Kunde den Berater direkt für seine Beratungsleistung, meist in Form eines festen Honorars oder eines Stundenhonorars. Im Gegenzug erhält der Kunde häufig Zugang zu sogenannten Nettopolicen, also Versicherungsverträgen ohne eingerechnete Abschluss- oder Vertriebskosten.
Der Vorteil: Durch die Trennung von Beratung und Produktabschluss kann die Beratung besonders transparent und unabhängig erfolgen. Welche Form der Beratung sinnvoll ist, hängt jedoch stark von der individuellen Situation und dem gewünschten Versicherungsprodukt ab.
Wenn Du mehr über diese Modelle erfahren möchtest, findest Du hier weiterführende Informationen zur Honorarberatung sowie zur Nettopolice und deren Funktionsweise.
Die Tätigkeit von Versicherungsmaklern und ihre Vergütung sind in Deutschland gesetzlich geregelt. Grundlage dafür ist unter anderem § 34d der Gewerbeordnung (GewO), der die Zulassung und Tätigkeit von Versicherungsvermittlern regelt. Makler müssen außerdem im offiziellen Vermittlerregister der IHK eingetragen sein.
Versicherungsmakler benötigen eine behördliche Erlaubnis und müssen bestimmte Voraussetzungen erfüllen, etwa eine Sachkundeprüfung, eine Berufshaftpflichtversicherung und eine Registrierung im Vermittlerregister.
Auch das Versicherungsvertragsgesetz (VVG) verpflichtet Makler dazu, ihre Kunden transparent über Art und Herkunft ihrer Vergütung zu informieren. Dazu gehört beispielsweise der Hinweis, ob die Vergütung über Provisionen des Versicherers oder über ein Honorar erfolgt.
Diese gesetzlichen Regelungen sollen sicherstellen, dass Versicherungsmakler im Interesse ihrer Kunden beraten und eine transparente Vergütung erhalten.
Nicht jede Abschlussprovision ist unmittelbar vollständig verdient. Bei Lebensversicherungen, substitutiven privaten Krankenversicherungen und Restschuldversicherungen gelten gesetzliche Vorgaben zur sogenannten Stornohaftung.
Wird ein solcher Vertrag innerhalb der ersten fünf Jahre gekündigt, beitragsfrei gestellt oder in bestimmten Fällen ruhend gestellt, darf der Vermittler die Abschlussprovision grundsätzlich nur in dem Umfang behalten, der einer gleichmäßigen Verteilung der Provision auf diese fünf Jahre entspricht. Der noch nicht verdiente Anteil kann vom Versicherungsunternehmen zurückgefordert beziehungsweise mit späteren Provisionsansprüchen verrechnet werden.
Beispiel: Wird eine Abschlussprovision von 1.000 Euro rechnerisch auf fünf Jahre verteilt und der Vertrag bereits nach zwei Jahren beendet, wäre grundsätzlich nur der auf diese zwei Jahre entfallende Anteil endgültig verdient. Die konkrete Abrechnung kann jedoch von den vertraglichen Vereinbarungen und dem jeweiligen Versicherungsprodukt abhängen.
Die Stornohaftung soll unter anderem verhindern, dass eine hohe Abschlussvergütung unabhängig davon vollständig beim Vermittler verbleibt, wie lange der vermittelte Vertrag tatsächlich besteht. Die gesetzliche Grundlage findet sich insbesondere in § 49 Versicherungsaufsichtsgesetz (VAG).
-
Wie viel Provision bekommt ein Versicherungsmakler bei einer Lebens- oder Rentenversicherung?
Bei Lebens- und Rentenversicherungen richtet sich die Abschlussvergütung häufig nach der sogenannten Beitragssumme des Vertrags. Wie hoch die Provision tatsächlich ausfällt, hängt vom Versicherer, Tarif, Vertriebsweg und der jeweiligen Vergütungsvereinbarung ab. Pauschale Provisionssätze gelten daher nicht für jeden Vertrag.
-
Wie viel Provision bekommt ein Versicherungsmakler bei einer privaten Krankenversicherung?
Bei privaten Krankenversicherungen wird die Abschlussvergütung häufig auf Basis mehrerer Monatsbeiträge berechnet. Die konkrete Höhe kann je nach Versicherer, Tarif und Vereinbarung unterschiedlich ausfallen. Zusätzlich können laufende Vergütungen für die Betreuung des Vertrags vorgesehen sein.
-
Wie viel Provision erhält ein Makler bei einer Berufsunfähigkeitsversicherung?
Bei Berufsunfähigkeitsversicherungen wird die Abschlussvergütung häufig aus der über die Vertragslaufzeit vereinbarten Beitragssumme berechnet. Die tatsächliche Höhe ist abhängig vom Tarif, Versicherer und der individuellen Vergütungsvereinbarung des Vermittlers.
-
Wie hoch ist die Bestandsprovision eines Versicherungsmaklers?
Bei vielen Versicherungsverträgen erhält der Makler zusätzlich zur möglichen Abschlussvergütung eine laufende Bestands- oder Betreuungscourtage. Sie wird häufig als Anteil des laufenden Versicherungsbeitrags berechnet. Höhe und Berechnungsweise unterscheiden sich je nach Versicherungssparte und Versicherungsunternehmen.
-
Zahlt der Kunde die Provision eines Versicherungsmaklers?
Die Provision wird in der Regel vom Versicherungsunternehmen an den Makler ausgezahlt. Wirtschaftlich kann sie jedoch in der Versicherungsprämie beziehungsweise in den Produktkosten enthalten sein. Versicherungsvermittler müssen darüber informieren, welche Art der Vergütung sie erhalten und ob diese vom Kunden direkt gezahlt oder in der Versicherungsprämie enthalten ist.
-
Bekomme ich ohne Versicherungsmakler automatisch einen günstigeren Tarif?
Nein. Bei klassischen Bruttotarifen sinkt der Versicherungsbeitrag in der Regel nicht automatisch, nur weil kein Makler eingeschaltet wird. Anders kann es bei sogenannten Nettotarifen oder Nettopolicen sein, bei denen bestimmte Abschluss- und Vertriebskosten nicht im Tarif enthalten sind und die Beratung gegebenenfalls separat vergütet wird.
-
Kann ich erkennen, wie viel Provision in meinem Versicherungsvertrag steckt?
Nicht immer lässt sich die konkrete Vergütung des einzelnen Maklers unmittelbar aus den Vertragsunterlagen ablesen. Je nach Produkt werden jedoch Abschluss-, Vertriebs- und Verwaltungskosten ausgewiesen. Zusätzlich muss der Vermittler beim ersten Geschäftskontakt unter anderem über die Art seiner Vergütung und deren Zahlungsweise informieren.
-
Verdient ein Versicherungsmakler bei einem teureren Tarif mehr?
Das kann der Fall sein, wenn die Vergütung vom Beitrag oder von der Beitragssumme abhängt. Ein höherer Versicherungsbeitrag kann dann grundsätzlich zu einer höheren Vergütung führen. Gleichzeitig dürfen Vergütungsmodelle keine Anreize schaffen, ein Produkt zu empfehlen, obwohl ein anderes Produkt den Bedürfnissen des Kunden besser entsprechen würde.
-
Was passiert mit der Provision, wenn ich den Vertrag frühzeitig kündige?
Bei bestimmten Lebensversicherungen, substitutiven privaten Krankenversicherungen und Restschuldversicherungen gilt eine gesetzliche Stornohaftung. Wird der Vertrag in den ersten fünf Jahren gekündigt, beitragsfrei gestellt oder in bestimmten Fällen ruhend gestellt, darf der Vermittler die Provision grundsätzlich nur anteilig behalten. Der noch nicht verdiente Teil kann zurückgefordert werden.
-
Was ist der Unterschied zwischen Provision, Courtage und Honorar?
Provision und Courtage bezeichnen Vergütungen, die typischerweise vom Versicherungsunternehmen an den Vermittler gezahlt werden. Beim Honorar zahlt der Kunde die Beratungsleistung dagegen grundsätzlich direkt. Welches Modell sinnvoller ist, hängt vom Produkt, dem Beratungsumfang, den Vertragskosten und der persönlichen Situation ab.
Passt ein Versicherungsmakler zu Dir?
Für den Fall, dass Du einen ungebundenen Partner an Deiner Seite suchst:
Vereinbare gerne ein erstes kostenfreies Kennenlerngespräch und lass uns über Deinen Versicherungswunsch zu einem fairen Maklerlohn sprechen.
Fachlich geprüft von André Perko
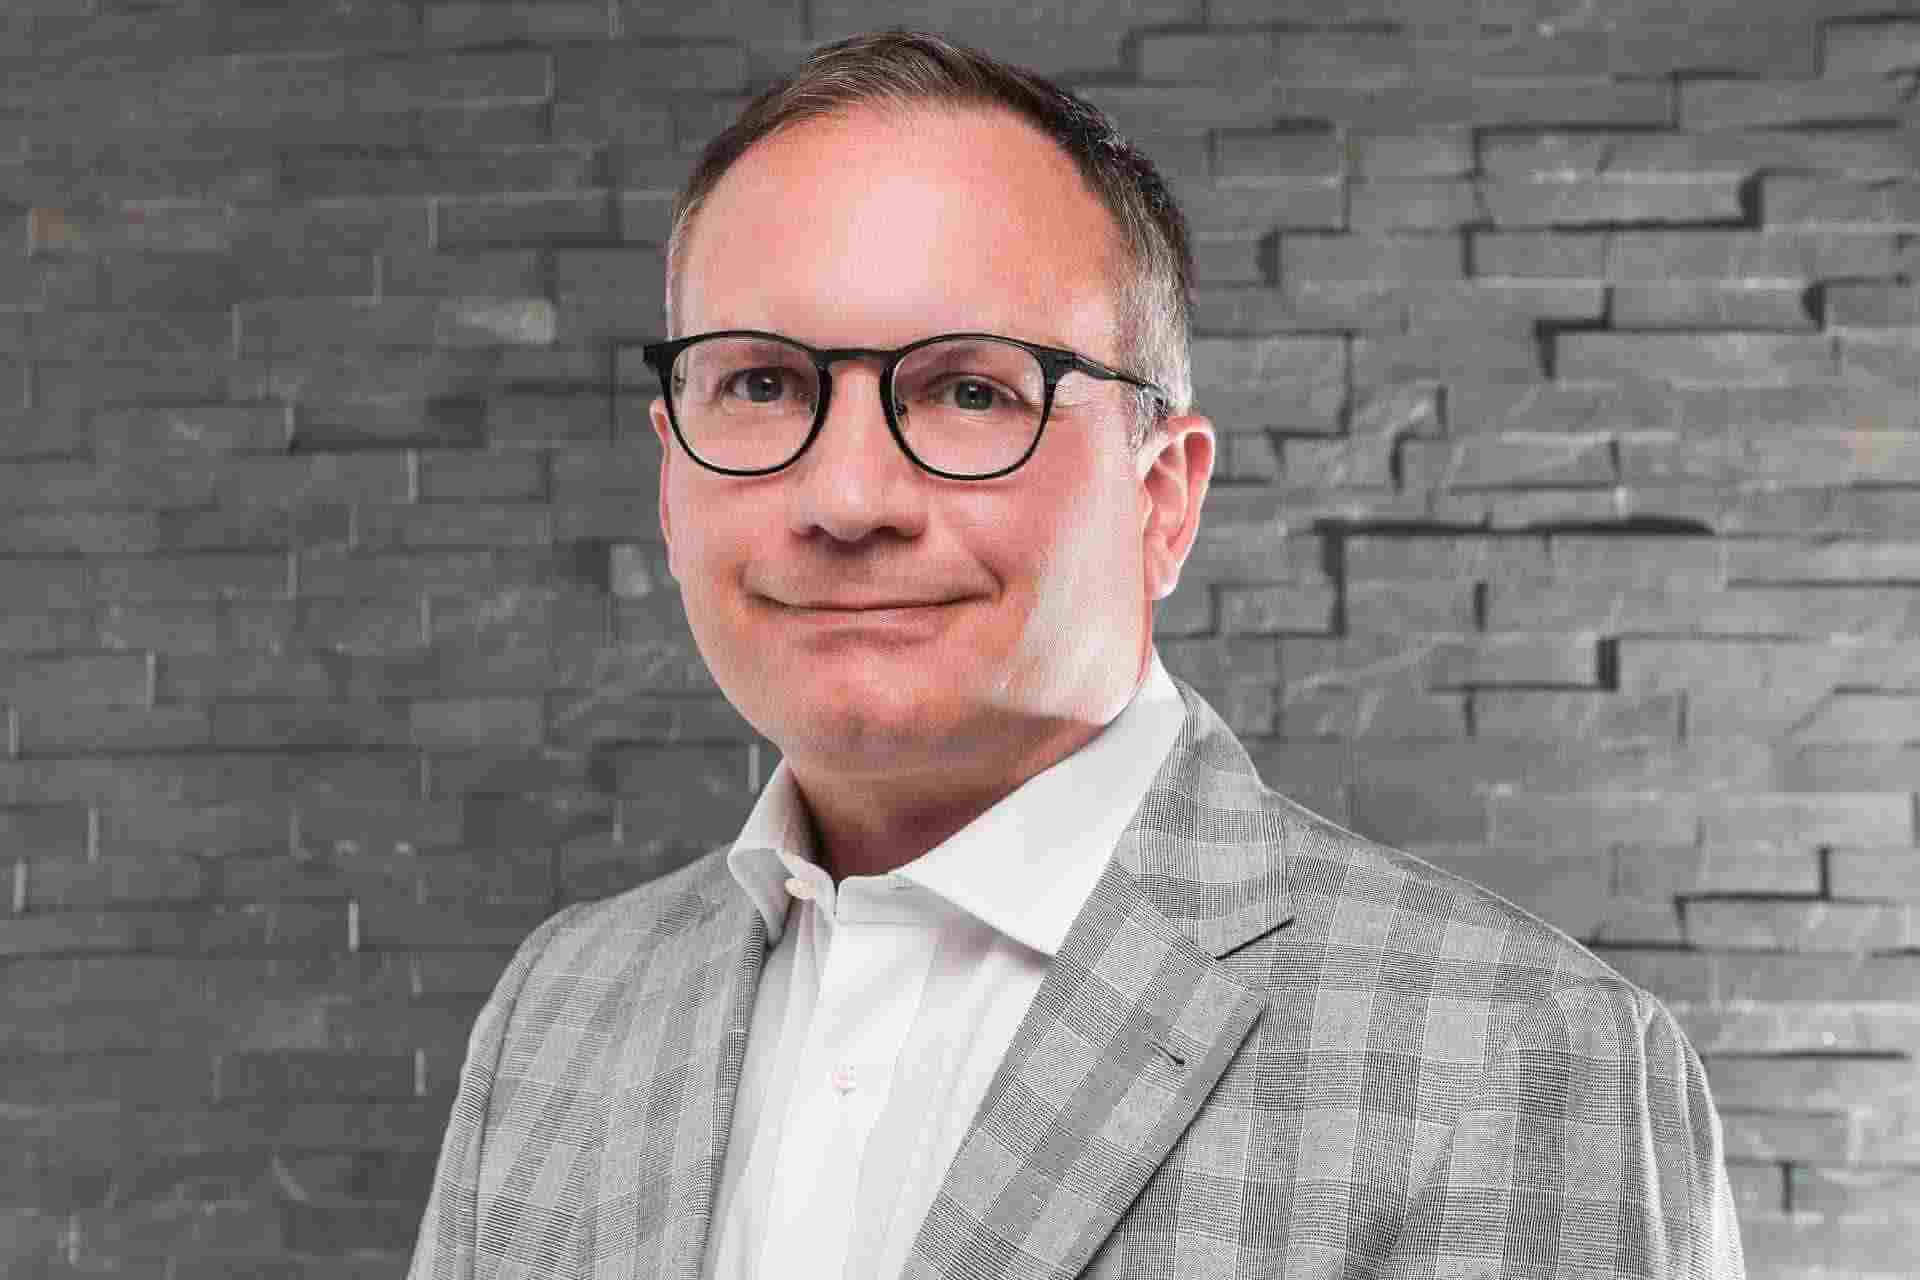
Dipl.-Kfm. André Perko ist Gründer und Geschäftsführer der FINANCEDOOR GmbH und verfügt über mehr als 25 Jahre Erfahrung in der Finanzbranche. Er verantwortet bei FINANCEDOOR unter anderem die fachliche Einordnung von Versicherungs-, Vorsorge- und Finanzplanungsthemen.
Fachliche Qualifikation: Versicherungsmakler nach § 34d Abs. 1 GewO
Versicherungsvermittler-Registernummer: D-SE13-20FTZ-14
Registereintrag: Eintrag im offiziellen Vermittlerregister prüfen
Fachlich geprüft und aktualisiert: 04. Oktober 2026
Prüfgrundlagen dieser Seite: Versicherungsvertragsgesetz (VVG), Versicherungsvermittlungsverordnung (VersVermV), Versicherungsaufsichtsgesetz (VAG), Gewerbeordnung (GewO) sowie die dargestellten gesetzlichen und fachlichen Grundlagen zur Vergütung von Versicherungsmaklern.
Die Inhalte dienen der allgemeinen Information. Die konkrete Vergütung eines Versicherungsmaklers kann je nach Versicherungsart, Tarif, Versicherungsunternehmen und Vergütungsvereinbarung abweichen.


