
🌱 Die Pangaea Life Fonds Blue Energy und Blue Living ermöglichen Anlegern, über fondsgebundene Rentenversicherungen in erneuerbare Energien und nachhaltige Immobilien zu investieren. Doch wie überzeugend sind die bisherigen Erfahrungen, welche Renditen und Risiken sind zu erwarten und wie hoch fallen die tatsächlichen Kosten aus?
In diesem Ratgeber betrachten wir Pangaea Life aus Sicht der unabhängigen Finanzberatung. Wir analysieren die Wertentwicklung der Fonds, ihre Nachhaltigkeitsstrategie und die Kosten der angebotenen Altersvorsorgelösungen. Außerdem zeigen wir, worin sich eine klassische Rentenversicherung und eine Pangaea Life Nettopolice unterscheiden.
Pangaea Life bietet eine interessante Möglichkeit, langfristig in nachhaltige Sachwerte zu investieren. Besonders hervorzuheben ist der Zugang zu konkreten Infrastruktur- und Immobilienprojekten. Allerdings sollten Anleger die Fonds nicht isoliert betrachten: Entscheidend sind auch die Risiken der Sachwertanlagen und die Gesamtkosten des Versicherungsvertrags.
Unsere Einschätzung:
💚 Blue Energy: Investitionen in erneuerbare Energien, unter anderem Windkraft, Photovoltaik und Energiespeicher.
💚 Blue Living: Investitionen in nachhaltige Immobilienprojekte.
💚 Wertentwicklung: Die Fonds haben bereits eine mehrjährige Historie. Vergangene Renditen sind jedoch keine Garantie für zukünftige Ergebnisse.
💚 Kosten: Neben den laufenden Fondskosten entstehen Kosten für den Versicherungsmantel. Diese unterscheiden sich je nach Tarif.
💚 Nettopolice: Pangaea Life kann auch als Honorartarif ohne eingerechnete Abschlussprovision interessant sein. Entscheidend ist der Gesamtkostenvergleich einschließlich des separat vereinbarten Honorars.
👉 Unser Fazit: Pangaea Life kann eine sinnvolle Ergänzung für Anleger sein, die gezielt in nachhaltige Sachwerte investieren möchten. Vor dem Abschluss empfehlen wir jedoch einen Vergleich der verfügbaren Tarife und ihrer tatsächlichen Gesamtkosten.
Pangaea Life als Nettopolice: Abschlusskosten vergleichen
Du interessierst Dich für Pangaea Life Blue Energy oder Blue Living? Dann lohnt sich vor dem Abschluss ein Blick auf die Versicherungskosten.
Bei FINANCEDOOR kannst Du prüfen lassen, ob sich eine Pangaea Life Nettopolice ohne eingerechnete Abschlussprovision für Dich rechnet. Wir vergleichen die Kosten des klassischen Provisionstarifs mit dem Honorartarif – einschließlich der separat vereinbarten Vergütung.
-

Nachhaltige Sachwertinvestitionen
Die Pangaea Life Fonds investieren in erneuerbare Energien und nachhaltige Immobilien. Die Wertentwicklung hängt von den jeweiligen Projekten und Marktbedingungen ab.
-

Einblick in konkrete Anlageprojekte
Pangaea Life informiert über zahlreiche Einzelinvestments. Dennoch bestehen Bewertungs-, Projekt- und Liquiditätsrisiken, die Anleger berücksichtigen sollten.
-

Individuelle Altersvorsorge mit Nettotarif-Option
Blue Invest ermöglicht eine langfristige Altersvorsorge mit unterschiedlichen Anlagemöglichkeiten. Bei FINANCEDOOR kann auch ein Honorartarif ohne eingerechnete Vermittlungsprovision angefragt werden.
Pangaea Life Blue Energy – Investitionen in erneuerbare Energien
Der Pangaea Life Blue Energy investiert vor allem in Windkraft-, Solar- und Wasserkraftanlagen, Energiespeicher sowie Projekte zur Energieeffizienz.
Damit beteiligt sich der Fonds an realen Infrastrukturprojekten der Energiewende. Die Erträge hängen unter anderem von Strompreisen, langfristigen Abnahmeverträgen, Betriebskosten, Finanzierung und der Bewertung der jeweiligen Anlagen ab.
Wertentwicklung: Nach Angaben von Pangaea Life erzielte Blue Energy seit Auflage eine durchschnittliche Bruttowertentwicklung von 6,0 % pro Jahr (Stand 30.06.2026).
Pangaea Life Blue Living – Nachhaltige Immobilien
Der Fonds Blue Living investiert in energieeffiziente Wohnimmobilien. Schwerpunkte liegen in deutschen Metropolregionen sowie ausgewählten Standorten im Süden der USA.
Im Mittelpunkt stehen langfristige Immobilieninvestitionen unter Berücksichtigung von Energieeffizienz und nachhaltiger Gebäudenutzung.
Wertentwicklung: Die durchschnittliche Bruttowertentwicklung seit Auflage beträgt laut Pangaea Life 4,4 % pro Jahr (Stand 30.06.2026).
Unsere Erfahrungen und Einschätzung
Beide Fonds bieten Zugang zu Anlageklassen, die sich von klassischen Aktien- und Anleihefonds unterscheiden. Positiv bewerten wir insbesondere die nachvollziehbare Darstellung der Sachwertprojekte und die Möglichkeit, diese gezielt in eine langfristige Altersvorsorge einzubinden.
Allerdings bestehen auch Risiken. Dazu gehören beispielsweise Projekt- und Finanzierungsrisiken, Veränderungen von Immobilien- und Strommärkten sowie Bewertungs- und Liquiditätsrisiken. Vergleichsweise geringe veröffentlichte Wertschwankungen bedeuten nicht automatisch ein geringes wirtschaftliches Risiko.
Beide Fonds sind nach Artikel 8 der EU-Offenlegungsverordnung klassifiziert. Diese Einstufung ist jedoch keine Garantie für nachhaltige Wirkung oder positive Wertentwicklung.
Wichtig für Anleger: Die Wertentwicklung der Fonds ist nicht mit der Rendite einer Pangaea-Life-Rentenversicherung gleichzusetzen. Zusätzlich entstehen Fondskosten und Kosten des Versicherungsvertrags.
Gerade deshalb lohnt sich der Vergleich zwischen dem klassischen Provisionstarif und einer Pangaea-Life-Nettopolice.
Quellen: Pangaea Life, Fondsinformationen Blue Energy und Blue Living, Stand 30.06.2026. Historische Wertentwicklungen vor Fondskosten. Vergangene Ergebnisse sind kein verlässlicher Indikator für zukünftige Renditen.
Beispiele aus dem Projektportfolio von Blue Energy: Zu den veröffentlichten Investitionen gehören beziehungsweise gehörten unter anderem Energie- und Infrastrukturprojekte in Belgien, Norwegen, Dänemark, Portugal, Großbritannien und Spanien. Welche Projekte aktuell im Fonds enthalten sind, ergibt sich aus den jeweils jüngsten Fondsberichten.
Die beiden Pangaea Life Fonds Blue Energy und Blue Living sind unter unterschiedlichen Wertpapierkennnummern (WKN) und internationalen Wertpapierkennnummern (ISIN) registriert. Je nach Versicherungsprodukt und Tarif kommen verschiedene Anteilsklassen zum Einsatz.
Die wichtigsten Kennnummern im Überblick:
Besonders häufig recherchiert wird der Pangaea Life Blue Energy Fonds mit der ISIN LU1675428244 und der WKN A2DWT7. Diese Kennnummern bezeichnen die Anteilsklasse B des nachhaltigen Energiefonds.
Für unseren aktuellen Blue-Invest-Tarifvergleich vom Oktober 2026 werden dagegen die Anteilsklassen C von Blue Energy (LU2278487157) und Blue One Living (LU2721526247) verwendet.
Wichtig: Die Anteilsklassen können sich unter anderem hinsichtlich ihrer Kosten und ausgewiesenen Wertentwicklung unterscheiden. Deshalb sollten Anleger bei Fondsvergleichen immer auf die genaue ISIN achten.
Die Pangaea Life Fonds werden im Rahmen entsprechender Versicherungsprodukte angeboten. Welche Anteilsklassen verfügbar sind und welche Versicherungskosten entstehen, hängt vom jeweiligen Produkt und Tarif ab.
Die beiden Pangaea Life Fonds können auch im Rahmen der staatlich geförderten Basisrente Blue Invest genutzt werden.
Beiträge zu einer Basisrente sind innerhalb der gesetzlichen Höchstgrenzen als Altersvorsorgeaufwendungen steuerlich abzugsfähig. Im Jahr 2026 beträgt der Höchstbetrag 30.826 € für einzeln veranlagte Personen und 61.652 € bei Zusammenveranlagung. Bereits geleistete Beiträge zur gesetzlichen Rentenversicherung und weitere berücksichtigungsfähige Vorsorgeaufwendungen können den verfügbaren Abzugsrahmen reduzieren.
Die Basisrente eignet sich insbesondere für langfristig orientierte Anleger, die eine steuerlich geförderte Altersvorsorge aufbauen möchten. Zu beachten ist, dass das Kapital nicht frei verfügbar ist und später grundsätzlich als lebenslange Rente ausgezahlt wird.
Ob eine Pangaea Life Basisrente oder die private Blue Invest Rentenversicherung besser passt, hängt von der persönlichen Situation, den steuerlichen Voraussetzungen und den Vertragskosten ab.
Weitere Informationen findest Du in unserem Ratgeber zur ETF-Basisrente.
Wer sich für eine Pangaea Life Altersvorsorge interessiert, sollte nicht nur die Fondsrenditen vergleichen. Ebenso wichtig sind die Kosten des Versicherungsvertrags.
Denn bereits vergleichsweise kleine Unterschiede bei den jährlichen Kosten können sich über eine Laufzeit von mehreren Jahrzehnten erheblich auf das angesparte Kapital auswirken. Einen guten Überblick über die Berechnung und Aussagekraft dieser Kennzahl findest Du in unserem Ratgeber zu den Effektivkosten einer Rentenversicherung.
Die Blue Invest Rentenversicherung der Bayerischen ist sowohl als klassischer Provisionstarif als auch als Nettopolice beziehungsweise Honorartarif erhältlich.
Bei einem klassischen Provisionstarif sind Abschluss- und Vertriebskosten im Versicherungsvertrag einkalkuliert. Wie Versicherungsvermittler vergütet werden und welche Unterschiede zwischen verschiedenen Vergütungsmodellen bestehen, erläutern wir ausführlich in unserem Ratgeber zur Versicherungsmakler-Provision.
Bei einer Nettopolice verzichtet der Versicherungsvertrag auf eine eingerechnete Vermittlungsprovision. Die Vergütung für Beratung und Vermittlung wird stattdessen separat mit dem Kunden vereinbart. Wie diese Zusammenarbeit funktioniert, erläutern wir auf unserer Seite zur Honorarberatung bei FINANCEDOOR.
| Merkmal | Musterrechnung |
|---|---|
| Produkt | Blue Invest, private fondsgebundene Rentenversicherung |
| Monatlicher Beitrag | 250 Euro |
| Einmalige Zuzahlung | 2300 Euro |
| Vertragslaufzeit | 32 Jahre |
| Gesamteinzahlung | 98.300 Euro |
| Fondsaufteilung | 50 % Blue Energy-C, 50 % Blue One Living-C |
| Versicherungsbeginn | 01.11.2026 |
| Geplanter Rentenbeginn | 01.11.2058 |
| Rentenleistung | Lebenslange Rente mit Rückzahlgarantie |
Der Kostenvergleich auf einen Blick
| Kostenkennzahl | Provisionstarif | Nettopolice |
|---|---|---|
| Effektivkosten p. a. | 2,08 % | 1,49 % |
| Davon Kosten der Fonds | 1,21 Prozentpunkte | 1,21 Prozentpunkte |
| Davon Abschluss- und übrige Kosten | 0,87 Prozentpunkte | 0,28 Prozentpunkte |
| Kalkulierte Abschluss- und Vertriebskosten insgesamt | 4.984,55 € | 344,05 € |
| Davon direkte Vermittlungsvergütung im Nettotarif | Eingerechnete Vermittlungsprovision im Honorartarif: 0 € – separates Beratungs- und Vermittlungshonorar nicht enthalten. | 0 € |
Der Kostenvorteil der Nettopolice:
👉 0,59 Prozentpunkte geringere jährliche Effektivkosten.
👉 4.640,50 € weniger kalkulierte Abschluss- und Vertriebskosten über die Beitragszahlungsdauer.
👉 Keine eingerechnete Vermittlungsprovision im Honorartarif.
Zu beachten ist, dass auch bei einer Nettopolice Kosten für den Versicherungsvertrag bestehen bleiben. Hinzu kommt das separat vereinbarte Honorar für die Beratung und Vermittlung.
Was bedeutet das für die mögliche Ablaufleistung?
Noch deutlicher wird der Unterschied beim Vergleich der von der Bayerischen berechneten Vertragsguthaben.
Für das folgende Beispiel unterstellen wir eine jährliche Bruttowertentwicklung der Fonds von 6 %. Dies ist eine reine Modellannahme und keine Renditeprognose.
Mögliches Vertragsguthaben nach 32 Jahren:
| Provisionstarif | Nettopolice | |
|---|---|---|
| Gesamteinzahlung | 98.300 € | 98.300 € |
| Angenommene Fonds-Bruttowertentwicklung p. a. | 6,00 % | 6,00 % |
| Modellwertentwicklung nach Fondskosten p. a. | 4,82% | 4,82 % |
| Effektivkosten p. a. | 2,08 % | 1,49 % |
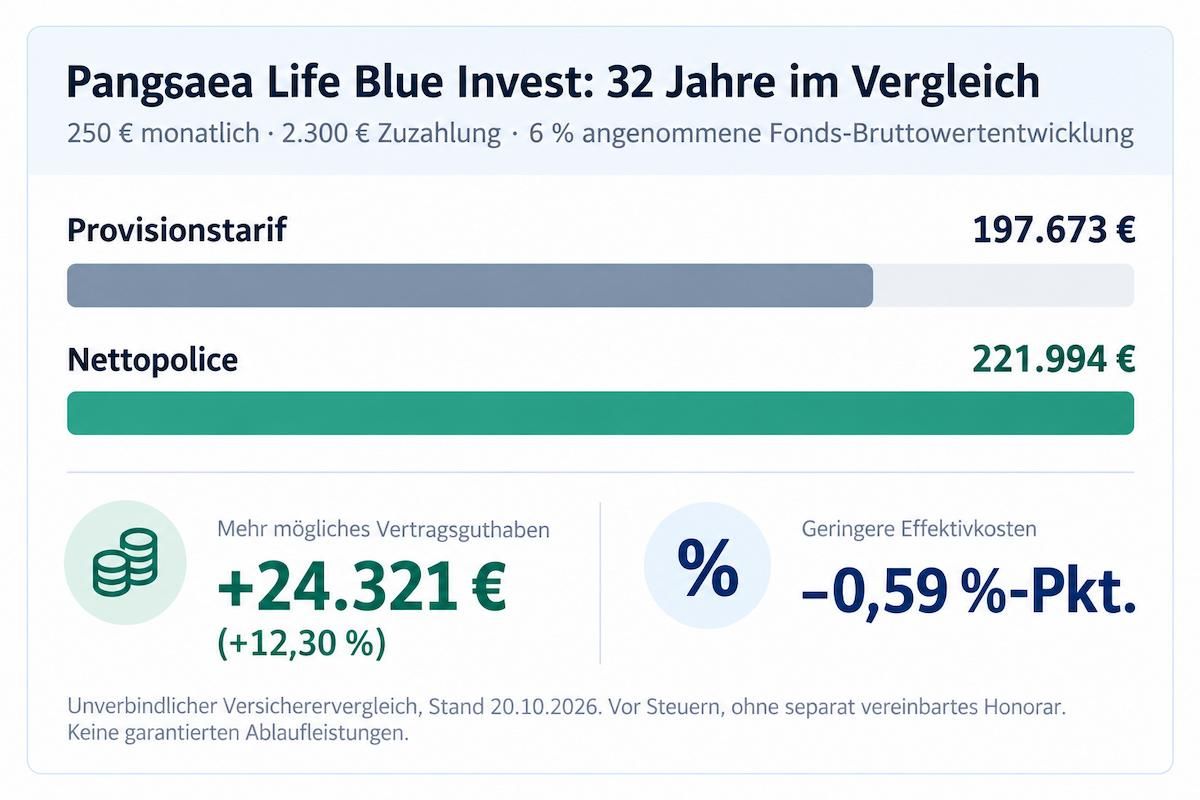
| Mögliches Kapital 2058 | 197.673 € | 221.994 € |
| Mögliche monatliche Anfangsrente | 667,04 € | 749,11 € |
Bei einer angenommenen Fonds-Bruttowertentwicklung von 6 % ergibt sich in der Berechnung der Bayerischen für den Honorartarif ein um 24.321 € beziehungsweise 12,30 % höheres mögliches Vertragsguthaben.
Auch die modellierte monatliche Anfangsrente fällt um 82,07 € höher aus.
Der Unterschied entsteht durch die niedrigeren einkalkulierten Kosten und deren langfristige Wirkung auf den Kapitalaufbau.
Die ausgewiesenen Effektivkosten entsprechen einer jährlichen Renditeminderung um 2,08 beziehungsweise 1,49 Prozentpunkte. Rein rechnerisch ergibt sich bei 6 % Fonds-Bruttowertentwicklung daraus eine vereinfachte Renditeorientierung nach Gesamtkosten von ungefähr 3,92 % beim Provisionstarif und 4,51 % beim Honorartarif. Diese Werte sind keine garantierten oder vom Versicherer gesondert prognostizierten individuellen Vertragsrenditen.
Der offizielle Life-Vergleich der Bayerischen zeigt obigen mögliche Vertragsguthaben zum Rentenbeginn.
Die Modellrechnung zeigt: Auch bei identischer Fondsanlage beeinflusst die Kostenstruktur langfristig den möglichen Kapitalaufbau.
Wichtig: Sämtliche Werte sind unverbindliche Modellrechnungen vor Steuern. Künftige Wertentwicklungen und Überschüsse sind nicht garantiert; auch negative Anlageergebnisse sind möglich. Die separat vereinbarte Vergütung für die Nettopolice ist in den dargestellten Vertragsguthaben nicht enthalten und muss für einen vollständigen wirtschaftlichen Vergleich zusätzlich berücksichtigt werden.
So haben wir Pangaea Life bewertet: Grundlage unserer Einschätzung sind die Fondsinformationen von Blue Energy und Blue Living sowie zwei vergleichbare Tarifberechnungen der Bayerischen vom 20. Oktober 2026. Wir beurteilen insbesondere die Anlagestruktur, die Risiken, die Kosten und die Unterschiede zwischen Provisionstarif und Nettopolice. Die Bewertung basiert auf einer fachlichen Produkt- und Tarifprüfung; sie ist keine repräsentative Kundenzufriedenheitsstudie.
Unser Fazit zu den Pangaea Life Kosten
Die Nettopolice kann eine wirtschaftlich interessante Alternative zum klassischen Provisionstarif sein. In unserer Musterrechnung weist sie sowohl geringere Effektivkosten als auch ein deutlich höheres mögliches Vertragsguthaben aus.
Entscheidend ist jedoch immer der Vergleich der tatsächlichen Gesamtkosten einschließlich des gesondert vereinbarten Honorars.
FINANCEDOOR bietet die Möglichkeit, Pangaea Life Blue Invest als Nettopolice umzusetzen. Wir erstellen Dir ein individuelles Angebot und zeigen nachvollziehbar, wie sich die Kosten beider Tarifvarianten unterscheiden.
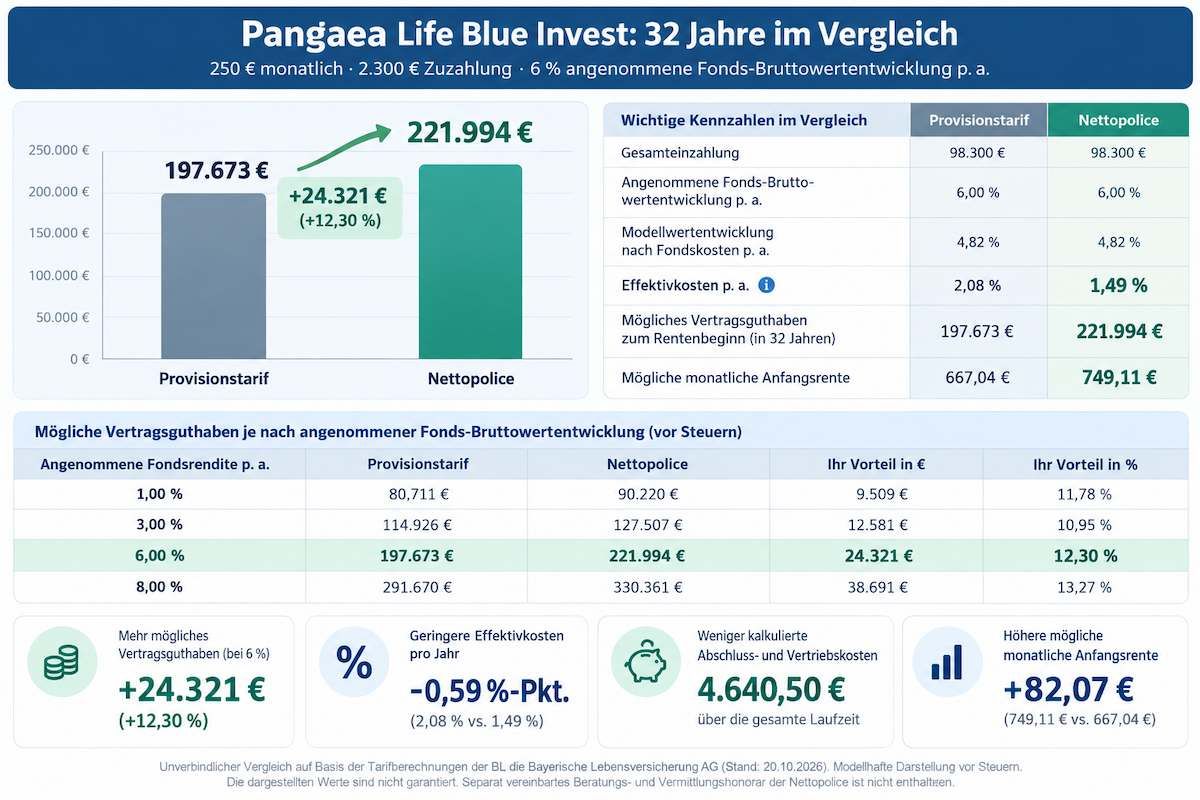
Quelle: BL die Bayerische Lebensversicherung AG, Tarif FRBIRZ/2601, Angebotsberechnungen vom 20.10.2026 sowie Life-Vergleich der Altersvorsorge. Modellwerte einschließlich angenommener Überschüsse, ohne Gewähr für die tatsächliche Wertentwicklung. Separates Vermittlungs- oder Beratungshonorar nicht eingerechnet.
Die Pangaea Life Fonds ermöglichen Investitionen in reale Sachwerte aus den Bereichen erneuerbare Energien und nachhaltige Immobilien. Das unterscheidet sie von vielen klassischen Nachhaltigkeits-ETFs, die überwiegend in börsennotierte Unternehmen investieren.
Ob Pangaea Life deshalb die bessere Geldanlage ist, lässt sich jedoch nicht pauschal beantworten.
Entscheidend sind vier Fragen:
-
1. Welche Kosten entstehen insgesamt?
Neben den Kosten der Fonds müssen bei Pangaea Life auch die Kosten des jeweiligen Versicherungsvertrags berücksichtigt werden. Bei einem kostengünstigen ETF-Depot entfällt der Versicherungsmantel, allerdings können sich steuerliche Behandlung und Leistungsumfang unterscheiden.
-
2. Wie flexibel möchtest Du über Dein Kapital verfügen?
Ein Wertpapierdepot ermöglicht grundsätzlich den Verkauf börsengehandelter Anlagen. Eine fondsgebundene Rentenversicherung ist dagegen stärker auf langfristige Altersvorsorge ausgerichtet. Vorzeitige Entnahmen oder Kündigungen können wirtschaftliche Nachteile mit sich bringen.
-
3. Welche Risiken möchtest Du eingehen?
Pangaea Life investiert in Sachwerte wie Energieanlagen oder Immobilien. Auch diese unterliegen wirtschaftlichen Risiken, etwa durch Finanzierungskosten, Strompreise, Projektentwicklungen und Bewertungen. Niedrige ausgewiesene Schwankungen bedeuten nicht automatisch ein geringes Verlustrisiko.
-
4. Was ist Dein eigentliches Anlageziel?
Geht es Dir um eine lebenslange Altersvorsorge, den gezielten Zugang zu nachhaltigen Infrastrukturinvestments oder um einen möglichst kostengünstigen langfristigen Vermögensaufbau? Je nach Ziel können unterschiedliche Lösungen sinnvoll sein.
Unsere Einschätzung: Pangaea Life kann für Anleger interessant sein, die bewusst in nachhaltige Sachwerte investieren und eine entsprechende Altersvorsorgelösung suchen. Wer dagegen vor allem niedrige Kosten, breite Streuung und hohe Verfügbarkeit möchte, sollte auch ein nachhaltiges ETF-Portfolio prüfen.
Wer gezielt in die Pangaea Life Fonds Blue Energy oder Blue Living investieren möchte, sollte zunächst prüfen, ob die fondsgebundene Rentenversicherung zur persönlichen Altersvorsorge passt. Ist das der Fall, kann ein Vergleich zwischen Provisionstarif und Nettopolice wirtschaftlich sinnvoll sein.
Pangaea Life als Nettopolice prüfen lassen
Du möchtest Blue Energy oder Blue Living für Deine Altersvorsorge nutzen? Wir erstellen eine individuelle Tarifberechnung und vergleichen die Kosten des klassischen Provisionstarifs mit dem Honorartarif.
-
Ist Pangaea Life eine gute Geldanlage?
Pangaea Life ermöglicht Investitionen in nachhaltige Sachwerte wie erneuerbare Energien und energieeffiziente Immobilien. Das kann für langfristig orientierte Anleger interessant sein. Allerdings bestehen auch Markt-, Bewertungs-, Projekt- und Liquiditätsrisiken. Ob die Geldanlage sinnvoll ist, hängt vom persönlichen Anlageziel, der Risikobereitschaft, den Kosten und der übrigen Vermögensstruktur ab.
-
Welche Erfahrungen gibt es mit Pangaea Life Blue Energy und Blue Living?
Die Fonds verfügen inzwischen über eine mehrjährige Anlagehistorie. Blue Energy und Blue Living investieren in unterschiedliche Sachwertbereiche. Die bisherige Wertentwicklung bietet Anhaltspunkte, ist aber keine Garantie für zukünftige Ergebnisse. Vor einer Anlageentscheidung sollten Anleger neben der Performance insbesondere die Fondsstruktur, Risiken und Kosten berücksichtigen.
-
Ist die Pangaea Life Nettopolice günstiger als der Provisionstarif?
In unserer Beispielrechnung vom Oktober 2026 liegen die Effektivkosten der Nettopolice bei 1,49 % gegenüber 2,08 % beim Provisionstarif.
Bei einer angenommenen Fonds-Bruttowertentwicklung von 6 % ergibt sich nach 32 Jahren ein um 24.321 € höheres mögliches Vertragsguthaben vor Steuern und vor Berücksichtigung des separaten Honorars.
Ob die Nettopolice insgesamt günstiger ist, hängt auch von der Höhe und dem Zahlungszeitpunkt dieser gesonderten Vergütung ab.
-
Kann man die Pangaea Life Fonds direkt kaufen?
Die Pangaea Life Fonds werden über die entsprechenden Altersvorsorgeprodukte der Bayerischen angeboten. Für die private Altersvorsorge steht unter anderem die fondsgebundene Rentenversicherung Blue Invest zur Verfügung.
Je nach Produkt und Tarif können die Fonds mit weiteren Anlageoptionen kombiniert werden.
-
Was kostet eine Pangaea Life Nettopolice bei FINANCEDOOR?
Bei einer Nettopolice ist keine Vermittlungsprovision in den Versicherungsvertrag eingerechnet. Stattdessen vereinbaren wir mit Dir eine separate Vergütung für die Beratung und Vermittlung.
Die Höhe richtet sich nach der konkret vereinbarten Leistung und wird vor einer Beauftragung transparent offengelegt. Im individuellen Tarifvergleich berücksichtigen wir neben den Versicherungs- und Fondskosten auch das vereinbarte Honorar.
So kannst Du nachvollziehen, welche Gesamtkosten entstehen und ob sich der Honorartarif gegenüber dem klassischen Provisionstarif für Dich rechnet.
-
Kann ich Pangaea Life auch über FINANCEDOOR als Nettopolice abschließen?
Ja. FINANCEDOOR bietet den Zugang zu entsprechenden Honorartarifen und unterstützt Dich beim Vergleich der Kosten sowie bei der passenden Vertragsgestaltung.
Die Vermittlung einer Nettopolice erfolgt gegen eine separat vereinbarte, transparente Vergütung.
Wir erstellen Dir auf Wunsch eine individuelle Berechnung der Pangaea Life Blue Invest und erläutern die Unterschiede zum klassischen Provisionstarif.
Über den Autor – André Perko
André Perko, Dipl.-Kfm. – Geschäftsführer der FINANCEDOOR GmbH
André Perko ist Diplom-Kaufmann und Geschäftsführer der FINANCEDOOR GmbH in Frankfurt am Main. Als Honorar-Finanzanlagenberater gemäß § 34h GewO und Versicherungsmakler gemäß § 34d GewO beschäftigt er sich mit Geldanlage, Altersvorsorge, fondsgebundenen Rentenversicherungen und transparenten Vergütungsmodellen.
Ein Schwerpunkt seiner Tätigkeit ist die unabhängige Einordnung von Vorsorgelösungen und deren tatsächlichen Kosten. Dazu gehört insbesondere der Vergleich von klassischen Provisionstarifen und Nettopolicen.
Fachlich verantwortlich: André Perko, FINANCEDOOR GmbH
Versicherungsvermittlerregister: D-SE13-20FTZ-14
Honorar-Finanzanlagenberaterregister: D-H-125-KSFG-66
Mehr über André Perko und FINANCEDOOR
Fachliche Prüfung und Aktualisierung: 20. Oktober 2026
Datengrundlage: Tarifberechnungen der Bayerischen vom 20.10.2026; aktuelle Fondsangaben der Pangaea Life mit Stand 30.06.2026.
Die dargestellten Informationen dienen der allgemeinen Orientierung und stellen keine individuelle Anlage-, Versicherungs- oder Steuerempfehlung dar.

